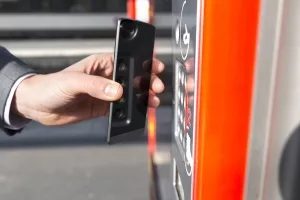
Jatuhkan dompetnya. Lupakan kartunya. Cukup ketuk ponsel Anda dan keluar.
Itulah janji pembayaran seluler. Kedengarannya sederhana. Ia bekerja di tempat lain. Namun di Jerman, kita masih mengantri di kasir, mencari-cari plastik sementara negara-negara lain terus melakukan aktivitas.
Teknologi itu ada. Infrastrukturnya ada di sana. Namun, penerapannya masih tertinggal dibandingkan Amerika Serikat dan Tiongkok, karena hal ini bukanlah hal yang baru—hal ini merupakan hal yang lumrah. Mengapa? Dan yang lebih penting, apakah ini benar-benar berfungsi untuk rata-rata pengguna?
Status Permainan Saat Ini
Kami tidak memulai dari nol. Jika Anda pernah membeli tiket kereta api melalui aplikasi DB Navigator atau membayar bahan bakar di stasiun yang berpartisipasi, Anda telah menggunakan pembayaran seluler. Ekosistem tumbuh, meski lambat.
Pengecer besar mulai ikut serta. Anda dapat menggunakan ponsel cerdas Anda di:
- Toserba Kaufhof
- Gerai elektronik Saturnus
- SPBU besar
- Jaringan supermarket seperti Aldi, Edeka, Rewe, dan Netto
Bahkan Deutsche Bahn telah mengintegrasikannya dengan sistem “Touch & Travel” miliknya. Anda memesan. Anda membayar. Anda naik. Tidak ada tiket kertas. Tidak ada pertukaran fisik.
Namun skala itu penting. Menurut Vodafone, ada sekitar 80.000 terminal pembayaran di Jerman yang mampu menangani transaksi ponsel pintar. Untuk populasi 84 juta jiwa, angka itu mungkin terdengar besar. Bagi pengamat teknologi, angka ini ternyata sangat kecil. Bandingkan dengan kepadatan di pasar Asia, dan kesenjangannya menjadi jelas.
Cara Kerja Sebenarnya
Mekanismenya sering disalahpahami. Ini bukan “uang digital” dalam artian data terbang di udara secara ajaib. Ini biasanya merupakan perpanjangan dari jalur perbankan yang ada, hanya diakses melalui antarmuka yang berbeda.
Sebagian besar metode mengandalkan Near Field Communication (NFC). Ponsel Anda berbicara ke terminal. Terminal berbicara dengan bank. Bank mengonfirmasi Anda memiliki dana. Transaksi selesai.
Beberapa sistem menggunakan kode QR. Anda memindai. Anda mengonfirmasi. Anda membayar. Proses ini tidak terlalu instan namun memerlukan lebih sedikit investasi perangkat keras dari pedagang.
Nilai inti bukan hanya kecepatan. Ini adalah konsolidasi. Satu perangkat menggantikan lima.
Titik Gesekan
Mengapa kita semua belum beralih? Ini bukan hanya sifat keras kepala. Itu adalah kepercayaan. Itu adalah kebiasaan. Ketakutan akan kehilangan perangkat yang menampung seluruh kehidupan finansial Anda.
Di Jerman, uang tunai adalah rajanya. Bukan karena orang Jerman menyukai uang kertas, tapi karena mereka tidak mempercayai jalur digital. Mereka menginginkan kontrol yang nyata. Saat Anda menggesek kartu, itu adalah tindakan fisik. Saat Anda mengetuk telepon, rasanya abstrak.
Ada juga masalah fragmentasi. Di AS, Apple Pay dan Google Pay mendominasi. Di Tiongkok, Alipay dan WeChat Pay adalah segalanya. Di Jerman, Anda memiliki beragam aplikasi bank, dompet khusus penyedia, dan solusi pihak ketiga. Ini berantakan. Ini membingungkan. Ini bukan “satu aplikasi yang mengatur semuanya”.
Intinya
Pembayaran seluler di Jerman tidak lagi menjadi pertanyaan “akankah hal itu terjadi?” pertanyaan. Ini adalah pertanyaan “seberapa cepat hal itu akan terjadi?” pertanyaan.
Terminalnya ada di sana. Para pedagang berpartisipasi. Para pengguna duduk di kedua sisi lorong—ada yang mengetuk, ada yang menggali koin.
Kesenjangan antara sini dan sana semakin dekat. Tapi untuk saat ini, jika
Ketuk untuk Membayar: Cara Kerja Pembayaran Seluler NFC
Standar pembayaran seluler tidak banyak berubah: Komunikasi Jarak Dekat. Ini bukan sihir. Itu gelombang radio. Mirip dengan cara kerja chip RFID di microchip hewan peliharaan atau kartu kunci kantor Anda, NFC bertukar data dalam jarak pendek. Namun ponsel Anda bukan sekadar dompet. Ini adalah batu bata sampai Anda mengaturnya.
Pertama, Anda memerlukan aplikasi. Kemudian, Anda mendaftar. Terakhir, Anda memasukkan detail kartu kredit atau bank Anda ke brankas digital. Maskapai besar Jerman telah membangun ekosistem ini. Deutsche Telekom menawarkan Dompet Saya. Vodafone memiliki Dompet Vodafone. O2 menyediakan mpass. Bahkan Base Wallet juga ikut bergabung.
Mekanisme Keran
Di sinilah tindakan fisik terjadi. Anda tidak menggesek. Anda tidak memasukkan chip. Anda memegang ponsel cerdas yang dilengkapi NFC di dekat terminal pembayaran.
Kedekatannya memicu aplikasi. Transaksi diproses secara instan. Akun Anda akan didebit. Kartu Anda akan dikenakan biaya. Rasanya ajaib, tapi ini hanya protokol.
Aturan €25
Keamanan bukanlah sebuah renungan di sini. Itu dimasukkan ke dalam ambang batas. Untuk pembelian kecil di bawah €25, PIN tidak diperlukan. Anda cukup ketuk. Ini cepat. Itu nyaman.
Tapi melewati batas €25 itu? Sistem menuntut lebih banyak. Ia meminta PIN Anda. Gesekan kembali terjadi. Tindakan keamanan mulai diterapkan.
“Meskipun jumlah kecil di bawah €25 biasanya tidak memerlukan PIN, pembayaran di atas €25 memicu permintaan nomor rahasia.”
Ini adalah keseimbangan. Kecepatan untuk minum kopi. Verifikasi untuk bahan makanan. Mengapa mengubah pengalaman pengguna untuk setiap transaksi? Batas €25 adalah komprominya.
Perang Pembawa
Aplikasi mana yang Anda pilih? Ini jarang menjadi masalah bagi transaksi itu sendiri. Bagian belakangnya serupa. Perbedaannya terletak pada penguncian operator. Jika Anda menggunakan Telekom, kemungkinan besar Anda akan melihat MyWallet terlebih dahulu. Pengguna Vodafone didorong ke dalam dompet mereka. Pengguna O2 berurusan dengan mpass.
Apakah itu penting? Secara marginal. Chip NFC di ponsel Anda tidak peduli aplikasi mana yang terbuka. Ia hanya peduli bahwa aplikasi diautentikasi dan terminal mendengarkan. Namun bagi rata-rata pengguna, aplikasi adalah antarmukanya. Ini adalah lapisan visual dari uang Anda.
Mengapa Itu Penting
Ini bukan hanya soal kenyamanan. Ini tentang matinya dompet plastik. Karena NFC menjadi standar, membawa kartu fisik menjadi opsional. Ponsel Anda adalah kuncinya. Tapi hanya jika ia memiliki chipnya. Hanya jika Anda sudah melakukan pengaturan.
Sebagian besar ponsel andalan modern memilikinya. Model lama? Kadang-kadang. Periksa spesifikasi Anda. Cari simbol NFC. Jika tidak ada, Anda terjebak dengan kartunya.
Teknologinya sudah matang. Aplikasinya sudah aktif. Terminalnya ada dimana-mana. Satu-satunya bagian yang hilang adalah kebiasaan. Ketuk untuk membayar. Itu tidak akan datang. Itu di sini.