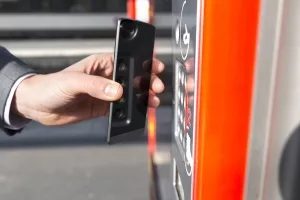
Zapomnij o portfelu. Zapomnij o kartach. Wystarczy przyłożyć telefon do terminala i gotowe.
To obietnica płatności mobilnych. Brzmi prosto. Działa w innych krajach. Ale w Niemczech nadal stoimy w kolejkach do kas, grzebiąc w kieszeniach w poszukiwaniu plastiku, podczas gdy reszta świata idzie dalej.
Istnieją technologie. Infrastruktura jest gotowa. Adopcja pozostaje jednak w tyle za Stanami Zjednoczonymi i Chinami, gdzie nie jest to nowość, ale norma. Dlaczego? I co ważniejsze, czy jest to naprawdę wygodne dla przeciętnego użytkownika?
Aktualny stan rzeczy
Nie zaczynamy od zera. Jeśli kiedykolwiek kupiłeś bilet kolejowy za pośrednictwem aplikacji DB Navigator lub zapłaciłeś za paliwo na stacji benzynowej objętej programem, oznacza to, że korzystałeś już z płatności mobilnych. Ekosystem rośnie, choć powoli.
Do systemu przyłączają się duże sieci handlowe. Smartfona można używać w:
- domy towarowe Kaufhof;
- sklepy z elektroniką Saturn;
- duże stacje benzynowe;
- sieci supermarketów takie jak Aldi, Edeka, Rewe i Netto.
Nawet Deutsche Bahn zintegrował tę technologię ze swoim systemem Touch & Travel. Dokonujesz rezerwacji. Płacisz. Jesteś w drodze. Żadnych papierowych biletów. Brak fizycznej wymiany dokumentów.
Ale skala jest ważna. Według Vodafone w Niemczech istnieje około 80 000 terminali płatniczych zdolnych do przetwarzania transakcji na smartfonach. Dla populacji liczącej 84 miliony liczba ta może wydawać się duża. Dla obserwatora technicznego jest zaskakująco mały. Porównując to z gęstością terminali na rynkach azjatyckich, różnica staje się wyraźna.
Jak to naprawdę działa
Mechanizm tego procesu jest często źle rozumiany. Nie jest to „cyfrowa gotówka” w tym sensie, że dane w magiczny sposób unoszą się w powietrzu. Zwykle jest to rozszerzenie istniejących kanałów bankowych i jest dostępne poprzez inny interfejs.
Większość metod opiera się na technologii komunikacji bliskiego zasięgu (NFC). Twój telefon komunikuje się z terminalem. Terminal kontaktuje się z bankiem. Bank potwierdza dostępność środków. Transakcja została zakończona.
Niektóre systemy wykorzystują kody QR. Skanujesz. Potwierdzać. Płacić. Jest mniej natychmiastowy, ale wymaga mniejszych inwestycji w sprzęt ze strony sprzedawców.
Podstawową wartością nie jest tylko prędkość. To jest konsolidacja. Jedno urządzenie zastępuje pięć.
Punkty tarcia
Dlaczego jeszcze nie przeszliśmy na płatności mobilne? To nie tylko upór. To kwestia zaufania. To nawyk. To strach przed utratą urządzenia, które podtrzymuje całe Twoje życie finansowe.
W Niemczech króluje gotówka. Nie dlatego, że Niemcy uwielbiają papierowe rachunki, ale dlatego, że nie ufają cyfrowym śladom. Chcą wymiernej kontroli. Przesunięcie karty jest czynnością fizyczną. Gdy dotkniesz telefonem terminala, wydaje się to abstrakcyjne.
Istnieje również problem fragmentacji. W USA dominują Apple Pay i Google Pay. W Chinach o wszystkim decydują Alipay i WeChat Pay. W Niemczech masz do czynienia z zestawem aplikacji bankowych, portfelami od konkretnych dostawców i rozwiązaniami firm trzecich. To jest chaotyczne. To mylące. To nie jest „jedna aplikacja, która będzie rządzić wszystkimi”.
Podsumowanie
Płatności mobilne w Niemczech nie są już kwestią „czy to kiedykolwiek nastąpi?” Pytanie: „jak szybko to nastąpi?”
Terminale są już zainstalowane. W proces zaangażowane są sklepy detaliczne. Użytkownicy siedzą po obu stronach płotu: niektórzy już płacą dotykiem, inni grzebią po kieszeniach w poszukiwaniu monet.
Przepaść między teraźniejszością a przyszłością się zmniejsza. Ale na razie, jeśli
Tap-to-Pay: jak faktycznie działają płatności zbliżeniowe za pośrednictwem NFC
Standard płatności mobilnych pozostał praktycznie niezmieniony: Near Field Communication (NFC). To nie magia, ale fale radiowe. Podobnie jak działają chipy RFID w mikrochipie Twojego zwierzaka lub plakietce biurowej, NFC wymienia dane na krótkie odległości. Ale Twój telefon to jeszcze nie tylko portfel. Dopóki tego nie skonfigurujesz, to tylko cegła.
Najpierw potrzebujesz aplikacji. Następnie – rejestracja. Na koniec przesyłasz dane swojej karty kredytowej lub bankowej do cyfrowego sejfu. Duzi niemieccy operatorzy stworzyli już takie ekosystemy. Deutsche Telekom oferuje Mój portfel. Vodafone ma Vodafone Wallet. O2 zapewnia mpass. Portfel podstawowy również pojawia się na tej liście.
Mechanika mocowania
To tutaj rozgrywa się fizyczna akcja. Nie przesuwasz karty. Nie wkładaj chipa. Wystarczy przyłożyć smartfon z obsługą NFC do terminala płatniczego.
Bliskość aktywuje aplikację. Transakcja jest przetwarzana natychmiastowo. Środki zostaną pobrane z Twojego konta. Karta się ładuje. Wydaje się, że to magia, ale tak naprawdę to tylko protokół.
Zasada 25 euro
Bezpieczeństwo nie jest tu kwestią drugorzędną. Jest wbudowany w próg. W przypadku małych zakupów do 25 euro PIN nie jest wymagany. Po prostu dotknij swojego telefonu. To jest szybkie. To wygodne.
Ale jeśli przekroczysz próg 25 euro? System wymaga więcej. Prosi o podanie kodu PIN. Tarcie powraca. Włącza się środek bezpieczeństwa.
„Chociaż małe kwoty poniżej 25 euro zwykle nie wymagają podawania kodu PIN, płatności powyżej 25 euro powodują prośbę o podanie tajnego numeru.”
To kompromis. Szybkość zakupu kawy. Sprawdź produkty. Po co zmieniać doświadczenie użytkownika przy każdej transakcji? Limit 25 euro jest kompromisem.
Wojna Operatorów
Którą aplikację wybrać? Rzadko ma to znaczenie dla samej transakcji. Backend jest podobny. Różnica polega na powiązaniu z operatorem. Jeśli korzystasz z usług Telekom, najprawdopodobniej jako pierwszy zostanie Ci zaoferowany MyWallet. Użytkownicy Vodafone są kierowani do swojego portfela. Użytkownicy O2 radzą sobie z mpass.
Czy to ma znaczenie? Przypadkowo. Układ NFC w telefonie nie ma wpływu na to, która aplikacja jest otwarta. Zależy mu tylko na tym, aby aplikacja została uwierzytelniona i terminal był gotowy do odbioru. Ale dla przeciętnego użytkownika aplikacja jest interfejsem. To jest warstwa wizualna Twoich pieniędzy.
Dlaczego to jest ważne?
Nie chodzi tylko o wygodę. Mówimy o śmierci plastikowego portfela. Ponieważ NFC staje się standardem, noszenie kart fizycznych staje się opcjonalne. Twój telefon jest kluczem. Ale tylko jeśli ma chip. Tylko jeśli zakończyłeś konfigurację.
Większość nowoczesnych flagowych modeli jest w to wyposażona. W starszych modelach? Czasami. Sprawdź specyfikacje. Poszukaj symbolu NFC. Jeżeli jej tam nie ma, będziesz musiał dalej korzystać z karty.
Technologia jest dojrzała. Aplikacje działają. Terminale są wszędzie. Brakuje tylko nawyków. Zapłać dotknięciem. To nie jest przyszłość. To jest prawdziwe.